


Mis à jour le 12 novembre 2026.
Le service statistique du ministère de l’Intérieur a recensé 211 600 cambriolages ou tentatives de cambriolage de logements en 2025, soit 5,6 pour 1 000 logements, en recul de 3 % sur un an. Le risque grimpe à 6,9 pour 1 000 dans les agglomérations de plus de 200 000 habitants. Pour un propriétaire, la protection passe par deux leviers complémentaires : dissuader et s’assurer.
Choisir la bonne centrale d’alarme
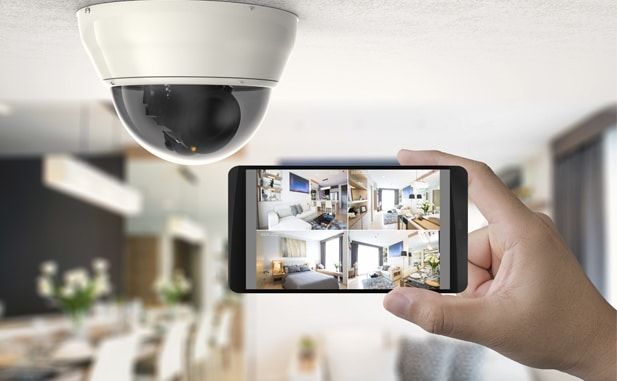
La centrale relie les détecteurs, les sirènes et éventuellement les caméras. Elle doit couvrir chaque accès du logement et prévenir les occupants au moindre déclenchement. Privilégiez une transmission par réseau mobile en plus de la box internet : un cambrioleur qui coupe la ligne ou une simple panne ne doit pas rendre le système muet.
Un contrat de télésurveillance ajoute une levée de doute par un opérateur, qui appelle les forces de l’ordre si l’intrusion est confirmée. Ce service se paie par un abonnement mensuel, matériel souvent compris : comparez les engagements de durée avant de signer.
Un système de sécurité complet
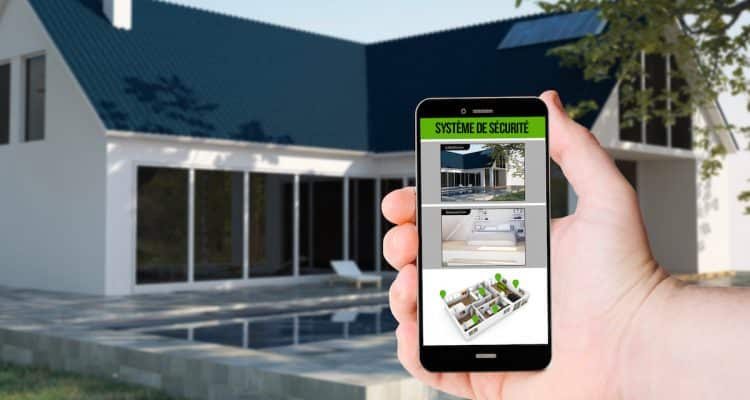
Les caméras dissuadent et fournissent des images utiles pour la plainte. Les modèles thermiques, qui détectent la chaleur d’une présence humaine, fonctionnent de jour comme de nuit et limitent les fausses alertes. Des détecteurs d’ouverture sur les portes et fenêtres déclenchent la sirène dès la première tentative.
Les gestes simples restent efficaces : porte blindée ou serrure certifiée A2P, volets fermés, courrier relevé pendant les absences. L’opération Tranquillité vacances de la police et de la gendarmerie surveille gratuitement les logements inoccupés.
Assurer son bien immobilier
Une assurance logement reste indispensable. La garantie vol couvre les biens dérobés et les dégradations, y compris les vitres brisées lors de l’effraction. Elle s’accompagne souvent de conditions : serrure de sûreté, volets fermés la nuit, déclaration des objets de valeur. Un manquement peut réduire l’indemnisation.
Le contrat protège aussi contre l’incendie, les dégâts des eaux et les intempéries, que le bien soit une résidence principale ou un logement locatif. À mon sens, installer une alarme vaut aussi pour l’assurance : certains assureurs accordent une réduction de prime, et il est toujours utile de la signaler.


