Une voiture hybride coûte plus cher à l’achat qu’un modèle thermique équivalent. Le financement mérite donc d’être étudié de près, d’autant que les aides publiques visent surtout l’électrique.
Les aides en 2026
Les hybrides simples et rechargeables ne bénéficient plus d’aide à l’achat de l’État. Depuis le 1er juillet 2025, la prime pour une voiture électrique neuve est financée par les certificats d’économies d’énergie. La prime à la conversion a été supprimée fin 2024. Certaines collectivités gardent leurs propres aides : renseignez-vous auprès de votre région ou de votre métropole.
Les solutions de financement
Le crédit affecté proposé par le concessionnaire, avec des taux promotionnels fréquents chez Toyota ou Renault.
Le prêt personnel de votre banque, parfois baptisé « prêt vert » avec un taux réduit pour les véhicules peu émetteurs.
La LOA, très répandue pour les hybrides : un loyer mensuel et une option d’achat à la fin.
La LLD, qui inclut souvent l’entretien.
Bien comparer
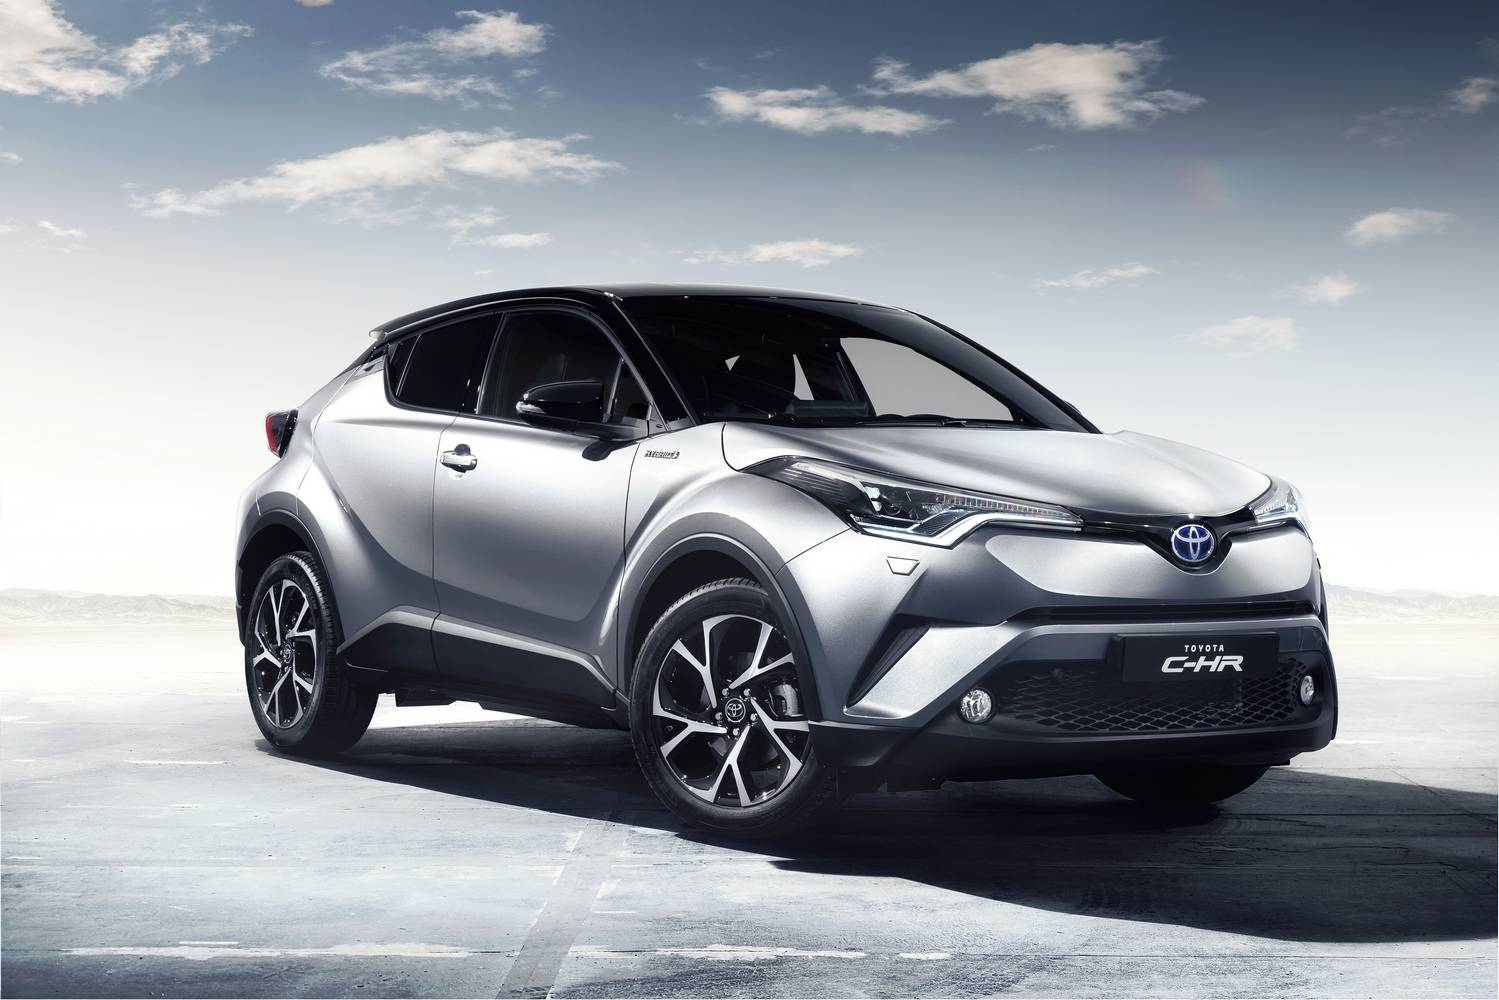
Comparez le coût total, pas la mensualité. Avec une LOA, ajoutez l’option d’achat finale et les frais de kilométrage excédentaire. Les hybrides de Toyota, comme le C-HR, conservent bien leur valeur à la revente, ce qui réduit le coût réel.